

La reclamamos por ti y recuperas tu dinero.
¿Pagas una cuota fija al mes y la deuda nunca baja? Probablemente tengas una tarjeta revolving. Son tarjetas de crédito de pago aplazado: la cuota se va casi entera en intereses y el capital apenas se mueve. Pagas año tras año y sigues debiendo casi lo mismo. Y casi siempre se puede reclamar. Por dos motivos:
La TAE de tu tarjeta se dispara muy por encima del tipo de interés normal del dinero y del tipo medio que publica el Banco de España. Cuando esa diferencia es notable, la ley lo llama usura. Y un contrato usurario es nulo.
El banco no te dio información clara sobre las condiciones esenciales: el pago aplazado, el coste real, un seguro de prima única en la letra pequeña. Esa falta de transparencia también anula tu tarjeta: son cláusulas abusivas redactadas de forma poco clara.
Señales de que tu tarjeta de crédito es revolving: cuota mensual fija, el recibo dice «pago aplazado», el saldo no baja y la TAE es altísima. Puede ser de tu banco o de una financiera, y a menudo es una VISA. Estas valoraciones dependen de las circunstancias de cada caso y de sus consecuencias legales y económicas.
No todas las tarjetas de crédito son revolving. La diferencia está en cómo devuelves lo que gastas y en el tipo de interés que pagas por el saldo pendiente.
Pagas el total de tus compras el mes siguiente, normalmente sin intereses, y el límite se recupera entero al pagar.
Pagas una cuota fija o un pequeño porcentaje de la deuda. El resto genera intereses altos sobre todo el saldo pendiente.
Cada cuota libera límite y cada compra vuelve a llenarlo. La deuda se alarga años y puede superar lo que gastaste.
Con «pago aplazado» o «cuota fija», el uso diario de la tarjeta genera intereses sobre intereses. Lo vemos en muchas familias: personas que llevan años pagando y cuya deuda no baja.
¿No sabes si la tuya lo es? Te explicamos cómo saber si tu tarjeta es revolving. Si ya sabes de qué entidad es, mira cómo reclamamos las de WiZink, CaixaBank, BBVA, ING, Barclaycard, MediaMarkt o IKEA.
Cuando un juzgado anula tu tarjeta revolving, solo devuelves el capital que de verdad gastaste. Lo demás vuelve a ti.
¿Cuánto dinero puedes recuperar? Depende de lo que hayas pagado. Cuéntanos tu caso y te lo decimos gratis, sin compromiso.
No es una opinión, es un cálculo. Medimos tu tarjeta con datos oficiales y comprobamos si el contrato fue transparente. Con eso sabemos si puedes reclamar por usura, por falta de transparencia o por las dos vías.
Comparamos la TAE de tu tarjeta con el tipo medio de las tarjetas de crédito de pago aplazado (revolving) que publica el Banco de España para la fecha de tu contrato, es decir, con el interés normal del dinero para ese producto. Si tu TAE se dispara muy por encima de ese tipo medio, hay usura.
Revisamos la comisión de apertura, el seguro de protección de pagos y las comisiones por posiciones deudoras. También revisamos la información precontractual y cómo la entidad bancaria te explicó el producto, porque si el contrato nunca te aclaró con transparencia cómo funciona el crédito revolving, se puede anular aunque el interés no fuese usurario.
Lo calculamos con tus extractos, sin coste y sin compromiso. Si no es reclamable, te lo decimos claro. Además, muchas entidades financieras comercializaron estos productos sin la claridad exigible.
No es una cifra fija: es lo que has pagado menos el dinero que de verdad dispusiste en compras, efectivo o transferencias. Depende de la vía por la que se gane:
Si gastaste una cantidad X y, sumando las cuotas, has pagado más que X, recuperas la diferencia. Si has pagado menos, solo abonas lo que falte hasta X, sin intereses. Haz una estimación con la calculadora; el cálculo definitivo sale de tus extractos.
¿Quieres una primera cifra? Prueba nuestra calculadora de tarjeta revolving: te dice en segundos cuánto te pueden devolver y cómo se compara tu TAE con el tipo medio del Banco de España.
Haz una estimación en 10 segundos, sin registros y sin compromiso. Después estudiamos tu caso real de forma gratuita.
Las tarjetas revolving son de lo más reclamado de España, y los tribunales nos dan la razón una y otra vez. La sentencia del Tribunal Supremo de marzo de 2020 (caso WiZink) dejó claro que un interés tan alto es usurario. El criterio se afinó en la STS 258/2023, de 15 de febrero, que fija cuándo el diferencial sobre el tipo medio del dinero convierte el interés en usurario, y el Pleno del Tribunal Supremo, en las sentencias 154/2025 y 155/2025 de 30 de enero de 2025, permite además anular la tarjeta por falta de transparencia aunque el interés no fuese usurario. La Orden ETD/699/2020 sobre crédito revolvente, en vigor desde 2021, aprieta a las entidades; pero los contratos firmados con anterioridad siguen arrastrando las mismas cláusulas abusivas. Por eso se siguen ganando.
La base es la Ley de Represión de la Usura de 23 de julio de 1908, la Ley Azcárate. Su artículo 1 declara nulo el préstamo con un interés «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso». La clave es el interés normal del dinero, no el interés legal del dinero: son conceptos distintos.
En una revolving, ese interés normal es el tipo medio que publica el Banco de España para las tarjetas de pago aplazado en la fecha de tu contrato. Estas sentencias del Tribunal Supremo marcan cómo reclamamos:
Sentencia de Pleno de 4 de marzo de 2020, en un caso de WiZink. La TAE de una revolving se compara con el tipo medio de su categoría específica, no con el del crédito al consumo en general.
Sentencia de 15 de febrero de 2023. Concreta cuándo la diferencia es notable: si la TAE supera en más de 6 puntos porcentuales el tipo medio de las tarjetas revolving, el interés es usurario.
Sentencias de Pleno de 30 de enero de 2025. Permiten anular los intereses por falta de transparencia aunque no haya usura, si no se explicó con claridad el coste y el funcionamiento del pago aplazado.
Por eso planteamos las dos acciones en la demanda: si la usura no prospera, la falta de transparencia puede anular igualmente los intereses abusivos.
Recopilamos las resoluciones más recientes del Supremo y de las Audiencias, banco por banco, en nuestra página de sentencias sobre tarjetas revolving.
Tú solo das el sí. De todo lo demás, incluidas las llamadas con la entidad, nos encargamos nosotros.
Revisamos tu contrato y tus recibos y calculamos lo que pagaste de más. Si no es reclamable, te lo decimos desde el principio.
Reclamamos a la entidad y, si no atiende, demandamos. Litigamos por vía extrajudicial y judicial hasta anular el contrato.
Se declara la nulidad, se recalcula la deuda y tu dinero vuelve a tu cuenta.
¿Cuánto tarda? Nuestra parte, 48-72 h. El resto depende del juzgado, pero lo llevamos nosotros de principio a fin.
¿Tienes más de un producto con intereses abusivos? En nuestra guía para reclamar intereses abusivos te explicamos el proceso completo, paso a paso.
Mucha gente busca cómo «denunciar» su tarjeta revolving, pero no es una denuncia penal: es una reclamación civil para anular el contrato o sus intereses. Tiene dos fases.
Pedimos a la entidad tu contrato y los movimientos y reclamamos por escrito ante su servicio de atención al cliente. A veces hay acuerdo y devuelve el dinero sin juicio. Si no responde o la respuesta no convence, pasamos a la segunda fase.
Pedimos la nulidad del contrato por usura, por falta de transparencia o por ambas. No tienes que desplazarte: lo gestionamos online y te informamos en cada paso del proceso.
La regla general de la Ley de Enjuiciamiento Civil es que paga las costas la parte que ve rechazadas todas sus pretensiones, salvo que el juez aprecie serias dudas de hecho o de derecho. Valoramos cada caso antes de demandar para que decidas con toda la información.
Sin letra pequeña ni sorpresas. No pagas nada por empezar ni mientras dura el proceso: trabajamos a éxito. Cuando recuperas tu dinero, nos llevamos un porcentaje de lo que te devuelven. Y si no ganamos tu caso, no nos debes nada.
Por adelantado y sin cuotas mensuales mientras dura el proceso
Solo sobre lo que recuperas, y solo cuando lo recuperas
Si no ganamos tu caso, no pagas absolutamente nada
Un ejemplo claro: si recuperas 3.000 €, nuestros honorarios son 750 € + IVA. El resto, para ti.
Cada entidad la vendió con otro nombre, pero el problema es el mismo: intereses abusivos y condiciones poco claras. Estas son las que más reclamamos.
La tarjeta revolving más reclamada de España (antiguas Barclaycard y Citibank) y protagonista de la sentencia del Tribunal Supremo de 2020.
Tarjetas con el mismo esquema de pago aplazado y crédito revolving.
Grupo BNP Paribas, una de las financieras con más tarjetas revolving en circulación.
Créditos y tarjetas con una TAE muy por encima del tipo de interés normal del dinero.
La Carrefour Pass es revolving por defecto. Revisamos tu contrato y reclamamos lo pagado de más.
Y muchas otras entidades con el mismo problema:
Estas reclamaciones se ganan con un buen análisis del contrato y la jurisprudencia más reciente. En nuestro despacho, cada caso lo lleva un abogado especialista de verdad.
Reclamamos en toda España, 100 % online. ¿Prefieres tratar con un abogado bancario de tu provincia? También tenemos cobertura provincial →
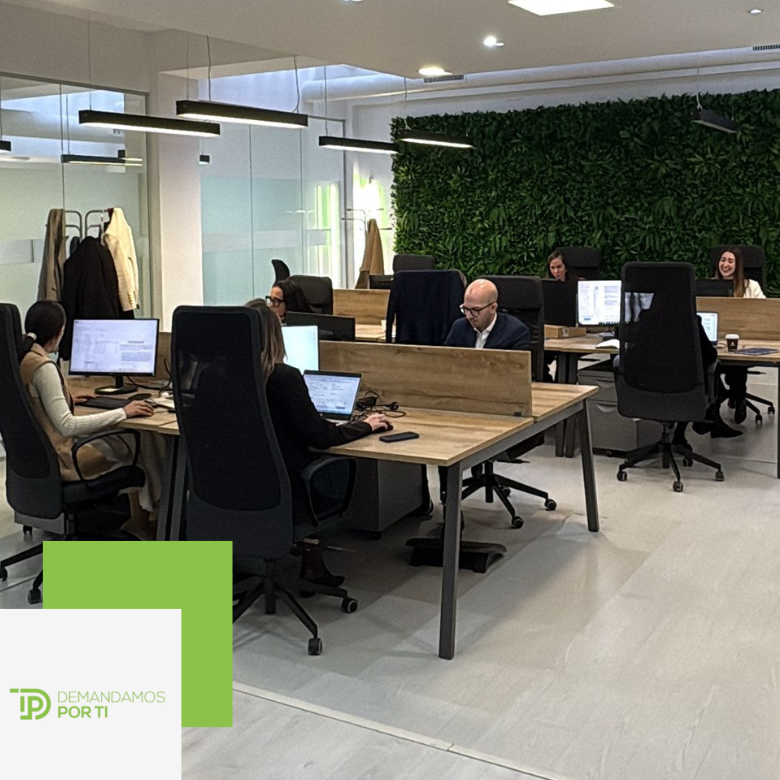
No somos una plataforma anónima. Tu tarjeta revolving la lleva un equipo de abogados especializado en reclamaciones bancarias que estudia tu contrato, presenta la demanda y te acompaña hasta recuperar tu dinero.
Llevamos reclamaciones de tarjetas revolving, microcréditos y préstamos en toda España, siempre con la misma regla: solo cobramos si tú ganas.
«Me han llamado para decirme que ha salido una resolución favorable en uno de mis expedientes. Sin adelantar ni un solo céntimo, estoy muy contento, además de la atención y las explicaciones que me han dado cuando las he necesitado. Lo recomiendo al 100 %.»
«Rápidos y fiables.»
«No tienes que pagar nada por adelantado. Te atienden rápido y son muy buenos profesionales. Recomendable 100 %.»
Una tarjeta de crédito de pago aplazado: pagas tus compras con una cuota fija pequeña al mes. Como esa cuota apenas cubre los intereses, la deuda se alarga durante años por el alto tipo de interés.
Al anular el contrato, recuperas todos los intereses pagados de más y solo devuelves el capital. Si ya devolviste más que el capital, la deuda se extingue y la entidad te abona la diferencia.
La nulidad por usura no prescribe: puedes pedirla aunque el contrato sea antiguo o ya lo hayas cancelado. La devolución de lo pagado de más sí puede estar sujeta a plazos, así que conviene no dejarlo pasar. Revisamos tu caso y te decimos qué puedes reclamar.
Sí. El impago no impide recuperar los intereses. Al final se recalcula la deuda y te ayudamos a salir de los ficheros de morosos.
Apenas documentación: el contrato y algún recibo. No analizamos tu solvencia ni te pedimos nada por adelantado.
A casi todas: WiZink, CaixaBank Consumer Finance, Cetelem, Cofidis, Carrefour Pass, Bankinter Consumer Finance, Santander Consumer, Sabadell, Bankia (hoy integrada en CaixaBank), Iberia Cards o American Express.
Nada por adelantado. Solo cobramos si recuperas tu dinero: 25 % + IVA sobre lo recuperado. Si no ganas, es gratis.
La acción de nulidad por usura no prescribe: puedes anular el contrato por antiguo que sea. La reclamación del dinero pagado de más sí puede verse afectada por plazos de prescripción, que dependen de cada caso, así que conviene no dejarlo pasar. Estudiamos tu caso y te decimos qué puedes recuperar.
Con poco basta: el contrato de la tarjeta y algunos extractos o recibos. Si no los conservas, te ayudamos a pedírselos a la entidad. No valoramos tu solvencia ni necesitas adelantar nada.
Nuestra parte tarda 48-72 h en estudiar tu caso. Después depende del juzgado: muchas entidades pagan en la fase extrajudicial y, si hay que demandar, los plazos varían según el partido judicial. Lo llevamos por ti de principio a fin.
La que te dé tres cosas por escrito: estudio previo sin coste, honorarios solo sobre lo recuperado y un abogado identificado que lleve tu caso. Desconfía de quien te pida dinero por adelantado o te prometa un resultado antes de ver tu contrato.
Sí. En nuestro despacho no pagas nada por adelantado ni hay provisión de fondos: cobramos el 25 % + IVA sobre lo que recuperes, y solo si lo recuperas. Antes de empezar te enviamos la hoja de encargo con las condiciones por escrito.
Sí. Que hayas cancelado la tarjeta o terminado de pagarla no impide pedir la nulidad. Necesitamos el contrato y los movimientos, y si no los tienes podemos solicitarlos a la entidad.
Un impago puede acabar en una reclamación judicial de la entidad. Por eso, antes de dejar de pagar, consúltanos: si el contrato es nulo, podemos oponernos y la deuda se recalcula solo sobre el capital.
Si pagas una cuota fija o un porcentaje de la deuda y el saldo apenas baja, probablemente lo sea. Te lo explicamos paso a paso en cómo saber si tu tarjeta es revolving.
¿Lo tuyo no es (solo) una tarjeta revolving? También reclamamos otros productos financieros abusivos.
Elige tu provincia. Te atiende un abogado bancario de tu zona, 100 % online.
Préstamos rápidos con una TAE que supera con creces el interés normal del dinero. Reclamamos la nulidad y recuperas lo pagado de más.
Cuando un préstamo personal esconde intereses usurarios o comisiones abusivas, se puede anular y recuperar el dinero de más.
Tarjetas, microcréditos, préstamos y otros abusos de la banca. Te decimos gratis si tu caso es reclamable.
La medida más útil es pedir una revisión cuanto antes para valorar tu caso. Estudiamos tu contrato sin coste y sin compromiso. Si no es reclamable, te lo decimos con franqueza. Si lo es, lo recuperamos por ti.
¿Cuál es tu caso? Escríbenos por WhatsApp.