

La reclamamos por ti y recuperas tu dinero. La AP de Valencia ya ha anulado tarjetas revolving de WiZink por usura.
Lo primero es identificarla, porque muchos ni saben que la tienen. Muchos consumidores no son conscientes de los intereses abusivos hasta que ven que la deuda no baja. Si el recibo pone «pago aplazado», la cuota es fija y baja, y la tarjeta te permite aplazar compras hasta un crédito máximo mientras el saldo se resiste a bajar, es revolving. A partir de ahí, miramos la TAE y el contrato: si hay usura o te ocultaron el coste, la anulamos.
El primer motivo para anularla es el precio: una TAE desbocada, muy por encima de lo normal, es usura y, por tanto, nula.
El banco no te explicó las condiciones con claridad: el pago aplazado, el coste real, un seguro en la letra pequeña. Esa falta de transparencia también anula tu tarjeta.
Pistas rápidas: la deuda no baja, la cuota es pequeña y fija, la TAE ronda o supera el 20 % y la contrataste con tu banco o con una financiera de consumo.
Tres escenarios, un mismo final favorable. Si aún debes, la deuda se recalcula y baja mucho. Si vas justo, suele quedar saldada. Y si pagaste de sobra, la entidad te devuelve el importe de la diferencia, para que recuperes todo lo pagado de más. En los tres, sales ganando.
¿Cuánto puedes recuperar? Depende de lo que hayas pagado; desde 2015 los intereses abusivos ya pagados se pueden recuperar. Cuéntanos tu caso y te lo decimos gratis, sin compromiso.
No es una opinión, es un cálculo. Medimos tu tarjeta con datos oficiales, la comparamos con el tipo medio del mercado y revisamos si el contrato fue transparente. Con eso sabemos si puedes reclamar por usura, por falta de transparencia o por las dos vías.
Comparamos la TAE de tu tarjeta con el tipo medio del crédito al consumo que publica el Banco de España y con el interés legal del dinero, un 3,25 % en 2025. Si tu TAE se dispara muy por encima de ese tipo medio, hay usura.
Revisamos la comisión de apertura, el seguro de protección de pagos y las comisiones por posiciones deudoras. Y si el contrato nunca te explicó con claridad cómo funciona el crédito revolving, se puede anular por falta de transparencia, aunque el interés no fuese usurario, según las circunstancias concretas de la contratación y de cómo se explicó el producto.
Lo calculamos con tus extractos, sin coste y sin compromiso. Si no es reclamable, te lo decimos claro.
Haz una estimación en 10 segundos, sin registros y sin compromiso. Después estudiamos tu caso real de forma gratuita.
Antes de reclamar conviene saber dónde pisas. En Valencia, la Audiencia Provincial ya ha anulado estas tarjetas, y en la actualidad el proceso se apoya en el criterio vigente y en las sentencias recientes que hoy marcan la reclamación desde tu ciudad, sin desplazamientos.
La banca tiene sus oficinas lejos; el derecho, del lado del cliente. Por eso tu revolving se reclama desde Valencia, cerca de casa.
La ley exige ahora un intento de acuerdo extrajudicial previo. Nosotros lo tramitamos y, si no hay respuesta, demandamos.
Algunos ejemplos de lo que resuelven aquí:
Que estas tarjetas cayeran no garantiza por sí solo la tuya: depende de sus condiciones concretas. Por eso estudiamos tu contrato gratis antes de darte una respuesta.
Con CaixaBank o con cualquier otra entidad del territorio, el camino es el que marcan estas sentencias.
En Valencia, la Audiencia Provincial ha anulado por usura tarjetas revolving de WiZink aplicando la doctrina del Tribunal Supremo (STS 258/2023) y, además, rechaza que la devolución esté prescrita (SAP Valencia 561/2024, de 21 de octubre de 2024). CaixaBank tiene aquí su sede social desde 2017, pero la financiera de tu tarjeta puede estar en otra provincia: si contrataste en Torrent, Paterna o Gandia, puedes reclamar tu revolving en Valencia desde tu domicilio. Nuestros abogados revisan los intereses y la TAE de tu contrato sin adelantos, solo cobramos si ganas.
El dato que lo resume: las revolving encabezan las reclamaciones bancarias en España año tras año. No es casualidad, es doctrina. El Tribunal Supremo lleva desde marzo de 2020 tumbándolas por usura, y desde 2025 también por transparencia. La ley no improvisa aquí.
En Valencia no es teoría: SAP Valencia 561/2024 (21/10/2024) y 381/2024 (23/09/2024): nulidad por usura de revolving aplicando la doctrina STS 258/2023; rechaza la prescripción de la restitución (sección sin verificar → citar sin sección). (fuente: reseña DHR/CENDOJ).
Tu única tarea es autorizarnos. El papeleo, la reclamación y el trato con el banco corren de nuestra cuenta.
Empezamos por la letra pequeña: contrato, TAE, comisiones y seguros. Si vemos recorrido, te decimos cuánto; si no, también, sin rodeos.
Reclamamos a la entidad y, si no atiende, demandamos ante los juzgados de Valencia. Litigamos por vía extrajudicial y judicial hasta anular el contrato.
Con la nulidad en la mano, el juzgado rehace las cuentas y determina la forma correcta de calcular lo pagado de más que puedes recuperar. Si quedaba deuda, se limpia de abusos.
¿Cuánto tarda? Nuestra parte, 48-72 h. El resto depende del juzgado de Valencia, pero lo llevamos de principio a fin.
Compara. Un despacho que cobra por horas gana pierdas o ganes. Nosotros no: nuestro pago depende del tuyo. Alineamos tu interés y el nuestro, con un 25 % + IVA sobre lo que te devuelven.
La cuenta es transparente: 25 % + IVA de lo recuperado. Recuperas 3.000 €, pagas 750 € + IVA; el grueso siempre es para ti.
Da lo mismo quién la emitiera: en Valencia el criterio judicial no cambia frente a estos productos financieros, incluidas las tarjetas revolving de bancos concretos. Estas son las que más reclamamos.
La protagonista de la sentencia del Supremo de 2020 y la que más reclamamos; antes se llamó Barclaycard o Citibank.
Crédito al consumo de la mayor entidad del país, con el mismo mecanismo revolving que reclamamos.
Una de las mayores financieras de consumo (grupo BNP Paribas), con muchísimas revolving vivas.
Cofidis financia consumo con intereses que a menudo se disparan sobre el tipo normal del dinero.
Emitida por Oney, la tarjeta de Carrefour funciona como revolving de serie; miramos tu contrato y reclamamos el exceso.
La lista sigue: Bankinter Consumer, Santander Consumer, Sabadell, Bankia, Iberia Cards, American Express y más. Y las tarjetas de tiendas y grandes marcas (Ikea, El Corte Inglés, Media Markt, Leroy Merlin o Air Europa), que suelen comercializarse en modalidad revolving.
La diferencia entre ganar y perder está en el análisis del contrato y en conocer las sentencias recientes. Por eso ponemos a un especialista en el tuyo.
Reclamamos en toda España, 100 % online. ¿Tu problema con la banca va más allá de la tarjeta? Consulta nuestro servicio de abogado bancario en Valencia →
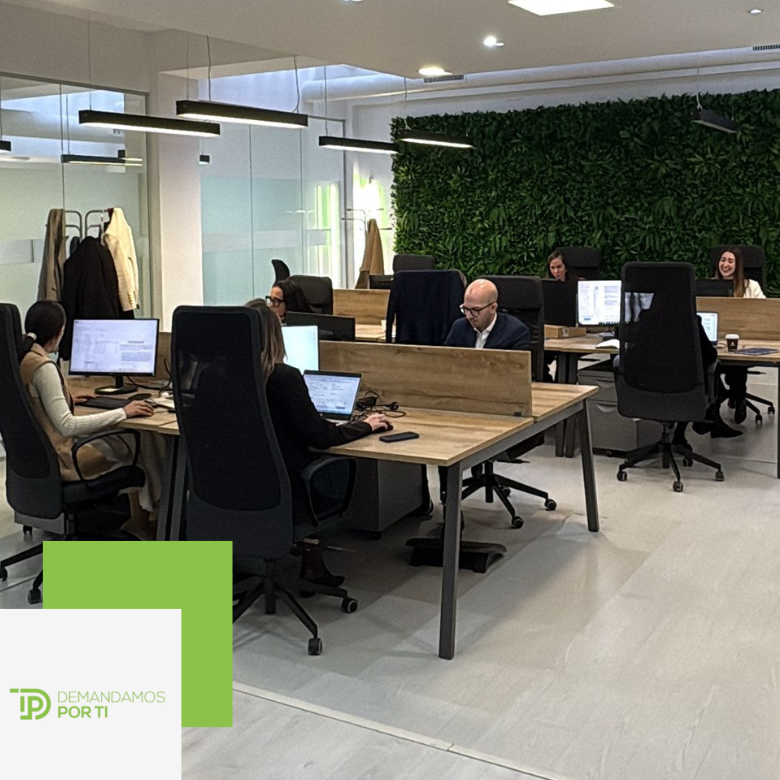
Detrás de esta web hay abogados de verdad, no un formulario que reparte casos. Un equipo centrado en derecho bancario lleva el tuyo de principio a fin.
Llevamos reclamaciones de tarjetas revolving, microcréditos y préstamos en toda España, siempre con la misma regla: solo cobramos si tú ganas.
«Me atendieron Mar y Marta: muy profesionales, claras y con un gran conocimiento del proceso. Me siento confiado dejando mi reclamación en sus manos.»
«Rápidos y fiables.»
«Me han llamado para decirme que ha salido una resolución favorable en uno de mis expedientes. Sin adelantar ni un solo céntimo, estoy muy contento, además de la atención y las explicaciones que me han dado cuando las he necesitado. Lo recomiendo al 100 %.»
Sí. La demanda de un consumidor se interpone en el juzgado de tu domicilio, aunque la financiera tenga su sede en Madrid u otra provincia. Si vives en Valencia, lo llevamos por ti, 100 % online.
Así es: en SAP Valencia 561/2024 (21/10/2024) y 381/2024 (23/09/2024) la AP de Valencia anuló una revolving de WiZink por usura. No garantiza tu resultado, pero marca el criterio; revisamos tu contrato gratis.
La demanda entra en el juzgado de primera instancia de tu partido judicial; si hay recurso, lo resuelve la AP de Valencia. Tú no tienes que pisar el juzgado.
Piénsala como una deuda que se recompone sola: cada mes pagas una cuota pequeña, pero al disponer otra vez del saldo liberado nunca terminas de amortizar. De ahí que dure años y cueste tanto.
Lo calculamos con tus extractos antes de reclamar. La cifra sale de restar lo que gastaste de verdad a lo que pagaste; esa diferencia te la devuelven íntegra.
No hay puerta cerrada por el tiempo: un contrato usurario es nulo por viejo que sea. Cuanto antes reclames, más intereses recuperas, así que no conviene esperar.
Sí. El impago no impide recuperar los intereses; de hecho, anular el contrato suele reducir o eliminar esa deuda. Y te ayudamos a salir de ASNEF.
Muy poco. Con el contrato y un par de extractos nos basta para empezar; el resto lo reconstruimos nosotros. No hace falta que aportes avales ni nóminas.
Prácticamente cualquiera que emitiera revolving: desde WiZink o Cofidis hasta las financieras de los grandes bancos. En los casos de Valencia, WiZink aparece a menudo, pero la lista es larga.
Cero de entrada y cero mientras dura el proceso. Nuestro único cobro es el 25 % + IVA de lo que te devuelvan, y solo si te lo devuelven.
La nulidad por usura no prescribe: puedes anular el contrato por antiguo que sea. La devolución del dinero pagado de más se reclama desde que un juzgado declara la nulidad, así que conviene no dejarlo pasar. Estudiamos tu caso y te decimos qué puedes recuperar.
Con poco basta: el contrato de la tarjeta y algunos extractos o recibos. Si no los conservas, te ayudamos a pedírselos a la entidad. No valoramos tu solvencia ni necesitas adelantar nada.
Nuestra parte tarda 48-72 h en estudiar y presentar la reclamación. Después depende del juzgado: muchas entidades pagan en la fase extrajudicial y, si hay que demandar, los plazos varían según el partido judicial. Lo llevamos por ti de principio a fin.
Si además de la revolving arrastras microcréditos o un préstamo con cláusulas raras, en Valencia también los revisamos.
Préstamos rápidos con una TAE que supera con creces el interés normal del dinero. Reclamamos la nulidad y recuperas lo pagado de más.
Un préstamo con cargos abusivos en la letra pequeña es anulable; recuperas cada euro que no debiste pagar.
Tarjetas, microcréditos, préstamos y otros abusos de la banca en Valencia. Te decimos gratis si tu caso es reclamable.
Cuéntanos tu caso y en 48-72 h sabrás si tu revolving es reclamable y de cuánto, gratis y sin ataduras, a través del formulario. Si prefieres contacto por teléfono, utilízalo directamente.
¿Cuál es tu caso? Escríbenos por WhatsApp.