

La reclamamos por ti y recuperas tu dinero. La AP de Castellón ya ha anulado tarjetas revolving de WiZink por falta de transparencia.
Lo primero es identificarla, porque muchos ni saben que la tienen. Si el recibo pone «pago aplazado», la cuota es fija y baja, y el saldo se resiste a bajar, es revolving. A partir de ahí, revisamos interés y transparencia: si hay usura o te ocultaron el coste, se reclama.
La TAE de tu tarjeta se dispara muy por encima del tipo medio y del interés normal del dinero. Cuando el diferencial es notable, la ley lo considera usura, y un contrato usurario es nulo.
El segundo motivo es cómo te la colaron: si no entendiste que la deuda podía volverse eterna, falta transparencia y el contrato cae.
Tres señales que la delatan: pagas siempre la misma cuota reducida, la deuda parece no acabar nunca y el interés es muy alto. Suele ser una VISA de tu banco o financiera.
Tres escenarios, un mismo final favorable. Si aún debes, la deuda se recalcula y baja mucho. Si vas justo, suele quedar saldada. Y si pagaste de sobra, cobras tú. En los tres, sales ganando.
El importe se saca de tus recibos, no del aire. Con tus datos te ponemos un número, gratis y sin ningún compromiso.
No es una opinión, es un cálculo. Medimos tu tarjeta con datos oficiales y comprobamos si el contrato fue transparente. Con eso sabemos si puedes reclamar por usura, por falta de transparencia o por las dos vías.
Comparamos la TAE de tu tarjeta con el tipo medio del crédito al consumo que publica el Banco de España y con el interés legal del dinero, un 3,25 % en 2025. Si tu TAE se dispara muy por encima de ese tipo medio, hay usura.
Revisamos la comisión de apertura, el seguro de protección de pagos y las comisiones por posiciones deudoras para detectar cualquier abuso o condiciones opacas revisables en el contrato. Y si el contrato nunca te explicó con claridad cómo funciona el crédito revolving, se puede anular por falta de transparencia aunque el interés no fuese usurario.
Lo calculamos con tus extractos, sin coste y sin compromiso. Si no es reclamable, te lo decimos claro.
Haz una estimación en 10 segundos, sin registros y sin compromiso. Después estudiamos tu caso real de forma gratuita.
En Castellón no partes de cero. La Audiencia Provincial lleva años pronunciándose sobre estas tarjetas, y la ley te deja demandar en tu propio domicilio aunque el banco esté en otra parte.
El consumidor elige campo, y es el suyo: Castellón. Aunque el emisor de la tarjeta esté en otra provincia, reclamas en tu juzgado.
El primer paso obligatorio desde 2025 es reclamar de forma extrajudicial; nos encargamos de ese requisito y de todo lo que viene después.
Muestra de la jurisprudencia local sobre revolving:
Que estas tarjetas cayeran no garantiza por sí solo la tuya: depende de sus condiciones concretas. Por eso estudiamos tu contrato gratis antes de darte una respuesta.
Da igual que la emitiera Caixa Rural de Castelló o una financiera nacional: el criterio de la Audiencia y el nuestro no cambian.
En Castellón, junto a Caixa Rural de Castelló y Caixaltea, conviven miles de tarjetas revolving cuyo crédito se renueva sin fin y cuyos intereses ahogan al consumidor. Para reclamar tu tarjeta revolving en Castellón presentamos la demanda en los juzgados de tu partido judicial (Castellón de la Plana, Vila-real, Vinaròs, Nules o Segorbe) y la apelación se resuelve en la Audiencia Provincial, con secciones civiles 3ª y 4ª. La SAP Castellón (Secc. 4ª) 20/2025, de 28/01/2025 anuló una revolving de WiZink por falta de transparencia, al no explicar con claridad las cláusulas del interés. Sin adelantos, solo si ganas.
El dato que lo resume: las revolving encabezan las reclamaciones bancarias en España año tras año. No es casualidad, es doctrina. El Tribunal Supremo lleva desde marzo de 2020 tumbándolas por usura, y desde 2025 también por transparencia. La ley no improvisa aquí.
En Castellón no es teoría: SAP Castellón (Secc. 4ª) 20/2025, 28/01/2025: anula la revolving (TAE 26,70 %) por falta de transparencia: la fórmula de cálculo del interés resultaba difícil de comprender y faltó información clara sobre el producto; devolución de lo abonado sobre el capital. (según reseña disponible).
El Tribunal Supremo lo respalda: la STS 4/2020, de 4 de marzo (caso WiZink), declaró usurario un interés muy superior al normal del dinero; la STS 258/2023, de 15 de febrero, fijó cuándo el diferencial sobre el tipo medio convierte el interés en usura; y el Pleno, en las STS 154/2025 y 155/2025 de 30 de enero de 2025, permite anular la tarjeta por falta de transparencia aunque el interés no fuese usurario.
Lo tuyo es firmar la autorización. A partir de ahí, hablamos nosotros con la financiera y seguimos el caso hasta el final.
Miramos tus números: cuánto pagaste, a qué TAE y con qué cargos. Con eso sabrás enseguida, al valorar tu situación exacta, si tu revolving es reclamable y por cuánto.
Damos la cara ante el banco y, si hace falta, ante el juzgado de Castellón. Extrajudicial primero, judicial después: lo que haga falta para tumbar el contrato.
El final es el que buscabas: contrato anulado, deuda recalculada y el dinero de vuelta. Hasta el cobro, lo llevamos nosotros.
El tiempo se reparte: 48-72 h para nuestro estudio y, después, el calendario del juzgado de Castellón, que seguimos por ti.
Compara. Un despacho que cobra por horas cobra igual, ganes o pierdas. Nosotros no: nuestros honorarios se alinean con los resultados y solo cobramos si tu caso tiene éxito. Alineamos tu interés y el nuestro, con un 25 % + IVA sobre lo que te devuelven.
La cuenta es transparente: 25 % + IVA de lo recuperado. Recuperas 3.000 €, pagas 750 € + IVA; el grueso siempre es para ti.
Da lo mismo quién la emitiera: en Castellón el criterio judicial no cambia. Estas son las que más reclamamos.
La protagonista de la sentencia del Supremo de 2020 y la que más reclamamos; antes se llamó Barclaycard o Citibank.
Tarjetas y crédito al consumo con el mismo esquema de pago aplazado revolving.
Del grupo BNP Paribas, una de las financieras con más revolving en circulación.
Créditos y tarjetas con una TAE muy por encima del interés normal del dinero.
La PASS de Carrefour (grupo Oney) nace revolving. Comprobamos lo que pagaste de más y lo reclamamos.
Y muchas otras: Bankinter Consumer, Santander Consumer, Sabadell, Bankia, Iberia Cards, American Express… Y las tarjetas de tiendas y grandes marcas (Ikea, El Corte Inglés, Media Markt, Leroy Merlin o Air Europa), que suelen comercializarse en modalidad revolving.
Ganar una revolving no es suerte: es leer bien el contrato y aplicar la última jurisprudencia. Aquí cada caso lo llevan abogados expertos en tarjetas revolving en Castellón.
Reclamamos en toda España, 100 % online. ¿Tu problema con la banca va más allá de la tarjeta? Consulta nuestro servicio de abogado bancario en Castellón →
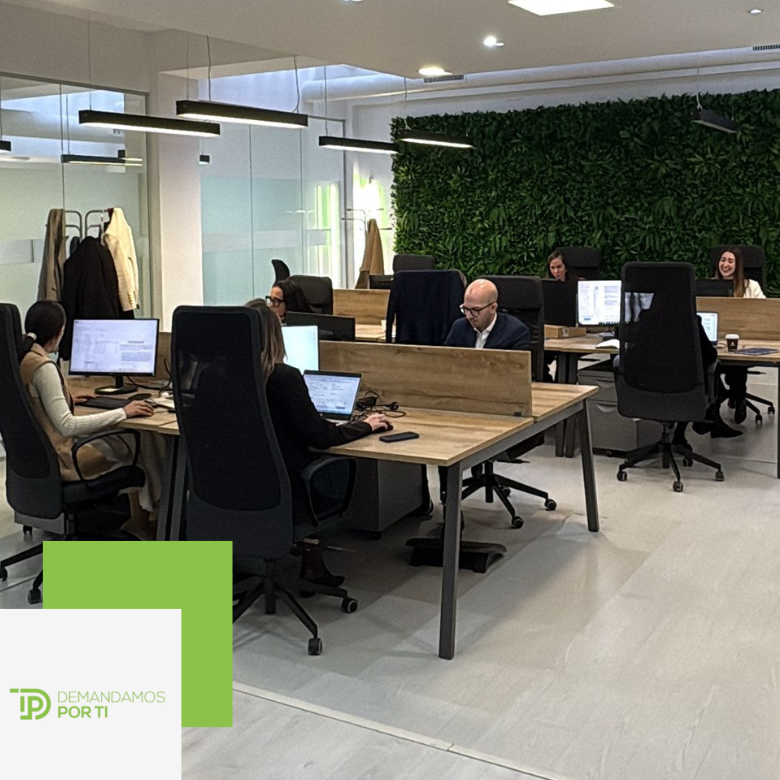
No somos una plataforma anónima. Tu revolving la lleva un equipo de abogados especializado en reclamaciones bancarias que estudia tu contrato, plantea soluciones jurídicas y te acompaña ante problemas bancarios hasta recuperar tu dinero.
Llevamos reclamaciones de tarjetas revolving, microcréditos y préstamos en toda España, siempre con la misma regla: solo cobramos si tú ganas.
«No tienes que pagar nada por adelantado. Te atienden rápido y son muy buenos profesionales. Recomendable 100 %.»
«Me han llamado para decirme que ha salido una resolución favorable en uno de mis expedientes. Sin adelantar ni un solo céntimo, estoy muy contento, además de la atención y las explicaciones que me han dado cuando las he necesitado. Lo recomiendo al 100 %.»
«Rápidos y fiables.»
Sí, y sin moverte de Castellón. La ley fija que reclamas en tu propio domicilio; el resto del trámite, judicial incluido, corre de nuestra cuenta.
Sí. La AP de Castellón ya ha anulado tarjetas revolving por falta de transparencia (SAP Castellón (Secc. 4ª) 20/2025, 28/01/2025), con devolución de lo pagado de más. Cada caso depende de tu contrato, que estudiamos sin coste.
Ante los juzgados civiles de tu partido judicial y, en apelación, ante la AP de Castellón. Nosotros nos ocupamos de todo el procedimiento.
Es crédito disfrazado de tarjeta. En lugar de pagar la compra entera, la fraccionas en cuotas cortas; el problema es que el interés se lleva casi todo y el saldo se vuelve casi perpetuo.
Al anular el contrato, recuperas todos los intereses pagados de más y solo devuelves el capital. Si ya devolviste más que el capital, la deuda se extingue y te abonan la diferencia.
No hay puerta cerrada por el tiempo: un contrato usurario es nulo por viejo que sea. Cuanto antes reclames, más intereses recuperas, así que no conviene esperar.
Estar en ASNEF o haber dejado de pagar no te cierra la puerta, al contrario: la nulidad recalcula la deuda a tu favor. Salir del fichero es parte de lo que gestionamos.
Casi nada de tu parte: localiza el contrato o algún recibo con el nombre de la entidad y lo estudiamos. Si no los encuentras, te ayudamos a pedírselos al banco.
Si tu tarjeta la emitió un banco o una financiera de consumo, es reclamable. WiZink, Cetelem, Cofidis, Carrefour Pass y las «Consumer» de la gran banca son las habituales; WiZink es de las que más vemos en Castellón.
Cero de entrada y cero mientras dura el proceso. Nuestro único cobro es el 25 % + IVA de lo que te devuelvan, y solo si te lo devuelven.
La nulidad por usura no prescribe: puedes anular el contrato por antiguo que sea. La devolución del dinero pagado de más se reclama desde que un juzgado declara la nulidad, así que conviene no dejarlo pasar. Estudiamos tu caso y te decimos qué puedes recuperar.
Con poco basta: el contrato de la tarjeta y algunos extractos o recibos. Si no los conservas, te ayudamos a pedírselos a la entidad. No valoramos tu solvencia ni necesitas adelantar nada.
Nuestra parte tarda 48-72 h en estudiar y presentar la reclamación. Después depende del juzgado: muchas entidades pagan en la fase extrajudicial y, si hay que demandar, los plazos varían según el partido judicial. Lo llevamos por ti de principio a fin.
¿Lo tuyo no es (solo) una tarjeta revolving? En Castellón también reclamamos otros productos financieros abusivos.
Esos créditos exprés que se firman en minutos suelen esconder una TAE de usura. Los anulamos y recuperas el exceso pagado.
Un préstamo con cargos abusivos en la letra pequeña es anulable; recuperas cada euro que no debiste pagar.
Tarjetas, microcréditos, préstamos y otros abusos de la banca en Castellón. Te decimos gratis si tu caso es reclamable y también revisamos casos de cláusula suelo e IRPH.
Envíanos los datos de tu tarjeta y un abogado te dirá sin coste, tras revisar tu tarjeta dentro del mercado de productos financieros, si hay abuso reclamable y por cuánto, sin compromiso.
¿Cuál es tu caso? Escríbenos por WhatsApp.