

La reclamamos por ti y recuperas tu dinero. La AP de Sevilla ya ha anulado tarjetas revolving de WiZink por usura.
La banca lo llama «crédito flexible»; los tribunales, cuando el interés se dispara, lo llaman usura. Son productos que se contratan con facilidad, pero pueden esconder condiciones que el cliente no percibe al inicio. Detrás del marketing hay una TAE que engorda la deuda. En Sevilla, esa distancia entre lo prometido y lo cobrado es la grieta por la que se reclama.
Cuando el interés se dispara y pagas años sin ver bajar la deuda, la ley tiene una palabra: usura. Y lo usurario no vale.
Aunque el interés no fuera usurario, si te ocultaron el mecanismo revolving y el coste real, la falta de transparencia basta para tumbarla.
¿Cómo saber si la tienes? Fíjate en tres cosas: pagas siempre la misma cuota corta, el saldo no se mueve y en el extracto aparece «crédito» o «pago aplazado». Casi siempre es una VISA.
El cálculo es claro: anulado el contrato, se enfrenta capital contra pagos y la diferencia es tuya. Si ya devolviste más que el capital, la deuda desaparece y te abonan el resto.
La cifra sale de tus extractos: el importe dispuesto y todo lo pagado son la base del cálculo de lo recuperable; cuanto más tiempo y más cuota, más recuperas. Te la calculamos sin coste antes de mover nada.
No es una opinión, es un cálculo. Medimos tu tarjeta con datos oficiales y comprobamos si el contrato fue transparente. Con eso sabemos si puedes reclamar por usura, por falta de transparencia o por las dos vías.
Comparamos la TAE de tu tarjeta con el tipo medio del crédito al consumo que publica el Banco de España y con el interés legal del dinero, un 3,25 % en 2025. Si tu TAE se dispara muy por encima de ese tipo medio, hay usura.
Revisamos la comisión de apertura, el seguro de protección de pagos y las comisiones por posiciones deudoras. Y si el contrato nunca te explicó con claridad cómo funciona el crédito revolving, se puede anular por falta de transparencia aunque el interés no fuese usurario.
Lo calculamos con tus extractos, sin coste y sin compromiso. Si no es reclamable, te lo decimos claro.
Haz una estimación en 10 segundos, sin registros y sin compromiso. Después estudiamos tu caso real de forma gratuita.
Reclamar una revolving en Sevilla no es una apuesta a ciegas: la Audiencia Provincial ya ha marcado el camino, y no hace falta que la financiera tenga su sede aquí para reclamar desde tu ciudad.
No tienes que litigar donde esté el banco. La ley de consumidores fija el fuero en tu domicilio, así que el caso se lleva en Sevilla.
LO 1/2025: reclamación extrajudicial previa obligatoria desde abril de 2025. Nos ocupamos de ese trámite y de todo el procedimiento, de principio a fin.
Algunos ejemplos de lo que resuelven aquí:
Cada sentencia depende de la fecha y las condiciones del contrato. Antes de demandar, si la documentación lo permite, también puede intentarse un acuerdo más favorable con la entidad bancaria. El límite se calcula con el tipo medio oficial de tu fecha de firma más el margen que fijan los tribunales; lo comprobamos con tus extractos, sin coste.
Da igual que la emitiera Unicaja o una financiera nacional: el criterio de la Audiencia y el nuestro no cambian.
En Sevilla, donde Unicaja es la banca andaluza de referencia y CaixaBank absorbió la antigua Cajasol, muchas revolving se contrataron con entidades de crédito de fuera. Para reclamar tu tarjeta revolving en Sevilla la demanda se presenta en tu partido judicial (Sevilla, Dos Hermanas, Alcalá de Guadaíra, Utrera o Écija) y la apelación se resuelve en la Audiencia Provincial, cuya Sección 5ª es muy activa en usura. La SAP Sevilla (Secc. 5ª) 206/2025, de 11/04/2025 declaró usuraria una revolving de WiZink al 27,24 % TAE, con devolución de los intereses abonados de más. Sin adelantos, solo si ganas.
No es una interpretación nuestra: el Tribunal Supremo lo dijo en marzo de 2020 y lo ha mantenido. Un interés muy por encima del normal convierte el contrato en usurario. La orden de transparencia del Banco de España de 2021 aprieta, pero lo firmado antes sigue siendo reclamable.
En Sevilla no es teoría: SAP Sevilla (Secc. 5ª) 206/2025, 11/04/2025: revolving de 2014 al 27,24 % TAE; el tribunal calcula el límite de usura y declara la nulidad por usuraria. (fuente: Iberley/CENDOJ).
El Tribunal Supremo lo respalda: la STS 4/2020, de 4 de marzo (caso WiZink), declaró usurario un interés muy superior al normal del dinero; la STS 258/2023, de 15 de febrero, fijó cuándo el diferencial sobre el tipo medio convierte el interés en usura; y el Pleno, en las STS 154/2025 y 155/2025 de 30 de enero de 2025, permite anular la tarjeta por falta de transparencia aunque el interés no fuese usurario.
Tu única tarea es autorizarnos. El papeleo, la reclamación y el trato con el banco corren de nuestra cuenta.
Revisamos tu contrato y tus recibos y calculamos lo que pagaste de más. Si no es reclamable, te lo decimos desde el principio.
Damos la cara ante el banco y, si hace falta, ante el juzgado de Sevilla. Extrajudicial primero, judicial después: lo que haga falta para tumbar el contrato.
Se declara la nulidad, se recalcula la deuda y tu dinero vuelve a tu cuenta.
Nosotros somos rápidos (48-72 h para el estudio). Lo que marca el reloj después son los juzgados de Sevilla, y de eso también nos encargamos.
Que trabajemos a éxito no es un eslogan, es un filtro: solo aceptamos tu caso si creemos que se gana. Por eso no cobramos por empezar: nuestro incentivo es que recuperes cuanto más, mejor.
La cuenta es transparente: 25 % + IVA de lo recuperado. Recuperas 3.000 €, pagas 750 € + IVA; el grueso siempre es para ti.
Reclamamos revolving de cualquier entidad. En Sevilla el grueso de los casos son de WiZink y las de esta lista, pero no acaba aquí.
Heredera de Barclaycard y Citibank, es la revolving que más demandas acumula y la que llevó al Supremo a fijar doctrina en 2020.
Crédito al consumo de la mayor entidad del país, con el mismo mecanismo revolving que reclamamos.
Financiera del grupo BNP Paribas; sus tarjetas de pago aplazado son de las que más reclamamos.
Sus líneas de crédito y tarjetas suelen mover una TAE que la ley puede considerar usuraria.
La PASS de Carrefour (grupo Oney) nace revolving. Comprobamos lo que pagaste de más y lo reclamamos.
La lista sigue: Bankinter Consumer, Santander Consumer, Sabadell, Bankia, Iberia Cards, American Express y más. Y las tarjetas de tiendas y grandes marcas (Ikea, El Corte Inglés, Media Markt, Leroy Merlin o Air Europa), que suelen comercializarse en modalidad revolving.
La diferencia entre ganar y perder está en el análisis del contrato y en conocer las sentencias recientes. Por eso ponemos a un especialista en el tuyo.
Reclamamos en toda España, 100 % online. ¿Tu problema con la banca va más allá de la tarjeta? Consulta nuestro servicio de abogado bancario en Sevilla →
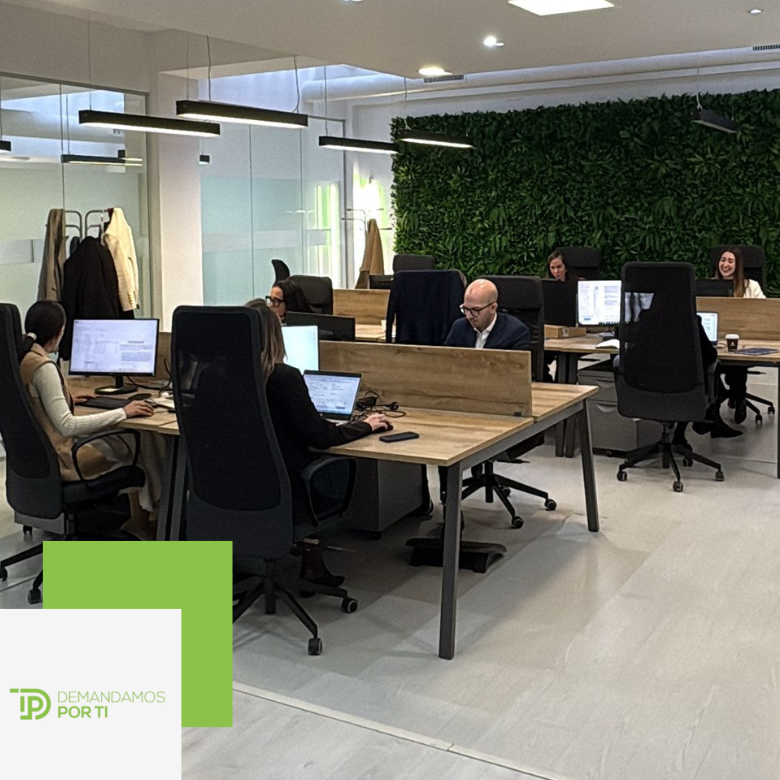
No somos una plataforma anónima. Tu revolving la lleva un equipo de abogados especializado en reclamaciones bancarias que estudia tu contrato, presenta la demanda y te acompaña hasta recuperar tu dinero.
Nuestra especialidad es una: pelear con la banca. Revolving y otros abusos, en cualquier punto del país, con honorarios solo si ganamos.
«No tienes que pagar nada por adelantado. Te atienden rápido y son muy buenos profesionales. Recomendable 100 %.»
«Me atendieron Mar y Marta: muy profesionales, claras y con un gran conocimiento del proceso. Me siento confiado dejando mi reclamación en sus manos.»
«Me han llamado para decirme que ha salido una resolución favorable en uno de mis expedientes. Sin adelantar ni un solo céntimo, estoy muy contento, además de la atención y las explicaciones que me han dado cuando las he necesitado. Lo recomiendo al 100 %.»
Sí, y sin moverte de Sevilla. La ley fija que reclamas en tu propio domicilio; el resto del trámite, judicial incluido, corre de nuestra cuenta.
Así es: en SAP Sevilla (Secc. 5ª) 206/2025, 11/04/2025 la AP de Sevilla anuló una revolving de WiZink por usura. No garantiza tu resultado, pero marca el criterio; revisamos tu contrato gratis.
Ante los juzgados civiles de tu partido judicial y, en apelación, ante la AP de Sevilla. Nosotros nos ocupamos de todo el procedimiento.
Es crédito disfrazado de tarjeta. En lugar de pagar la compra entera, la fraccionas en cuotas cortas; el problema es que el capital apenas baja y el saldo se vuelve casi perpetuo.
Depende de lo que hayas pagado, pero la regla es fija: solo respondes por el dinero que dispusiste. Todo el interés y las comisiones de más vuelven a tu cuenta.
La nulidad por usura no caduca: puedes reclamar aunque el contrato sea antiguo o lo hayas cancelado. Aun así, mejor no demorarlo, porque la devolución se reclama hacia atrás.
Justo esos casos son los que más se benefician. Si dejaste de pagar por no poder con la bola de intereses, anular el contrato suele extinguir la deuda y te sacamos de los ficheros de morosos.
Apenas documentación: el contrato y algún recibo. No analizamos tu solvencia ni te pedimos nada por adelantado.
Si tu tarjeta la emitió un banco o una financiera de consumo, es reclamable. WiZink, Cetelem, Cofidis, Carrefour Pass y las «Consumer» de la gran banca son las habituales; WiZink es de las que más vemos en Sevilla.
No pagas por empezar ni por el camino. Trabajamos a éxito: un 25 % + IVA sobre lo recuperado, y si el caso no sale, no nos debes nada.
La nulidad por usura no prescribe: puedes anular el contrato por antiguo que sea. La devolución del dinero pagado de más se reclama desde que un juzgado declara la nulidad, así que conviene no dejarlo pasar. Estudiamos tu caso y te decimos qué puedes recuperar.
Con poco basta: el contrato de la tarjeta y algunos extractos o recibos. Si no los conservas, te ayudamos a pedírselos a la entidad. No valoramos tu solvencia ni necesitas adelantar nada.
Nuestra parte tarda 48-72 h en estudiar y presentar la reclamación. Después depende del juzgado: muchas entidades pagan en la fase extrajudicial y, si hay que demandar, los plazos varían según el partido judicial. Lo llevamos por ti de principio a fin.
Esos créditos exprés que se firman en minutos suelen esconder una TAE de usura. Los anulamos y recuperas el exceso pagado.
Comisiones opacas, seguros que no pediste, intereses de demora desmedidos: si el préstamo no fue transparente, lo tumbamos.
Tarjetas, microcréditos, préstamos y otros abusos de la banca en Sevilla. Te decimos gratis si tu caso es reclamable.
Cuéntanos tu caso y en 48-72 h sabrás si tu revolving es reclamable y de cuánto, gratis y sin ataduras.
¿Cuál es tu caso? Escríbenos por WhatsApp.