

La reclamamos por ti y recuperas tu dinero. La AP de Cáceres ya ha anulado tarjetas revolving de WiZink por falta de transparencia.
A diferencia de un préstamo normal, en una revolving el crédito se reactiva y no se amortiza, porque pagas interés sobre interés. Con una TAE que se dispara sobre lo normal, hablamos de usura; y si además el contrato era opaco, se suma la falta de transparencia.
Cuando el interés se dispara y pagas años sin ver bajar la deuda, la ley tiene una palabra: usura. Y lo usurario no vale.
El segundo motivo es cómo te la colaron: si no entendiste que la deuda podía volverse eterna, falta transparencia y el contrato cae.
Señales de que tu tarjeta es revolving: cuota mensual fija, el recibo dice «pago aplazado», el saldo no baja y la TAE es altísima. Suele ser una VISA de tu banco o de una financiera.
La nulidad borra los intereses abusivos y deja el contrato en lo esencial: el dinero que usaste. A partir de ahí, cada euro de más es tuyo. Si ya saldaste el capital, cierras con saldo a favor.
Lo que recuperas depende de tu historial de pagos: a más años y más cuota, más dinero de vuelta. Lo calculamos sin coste antes de reclamar.
No es una opinión, es un cálculo. Medimos tu tarjeta con datos oficiales y comprobamos si el contrato fue transparente. Con eso sabemos si puedes reclamar por usura, por falta de transparencia o por las dos vías.
Comparamos la TAE de tu tarjeta frente a las referencias oficiales que publica el Banco de España, con el tipo medio del crédito al consumo y con el interés legal del dinero; además, en España la TAE media de las tarjetas revolving supera el 20 %. Si tu TAE se dispara muy por encima de ese tipo medio, hay usura.
Revisamos la comisión de apertura, el seguro de protección de pagos y las comisiones por posiciones deudoras. Y si el contrato nunca te explicó con claridad cómo funciona el crédito revolving, también revisamos el producto y sus condiciones para detectar falta de transparencia, aunque el interés no fuese usurario.
Lo calculamos con tus extractos, sin coste y sin compromiso. Si no es reclamable, te lo decimos claro.
Haz una estimación en 10 segundos, sin registros y sin compromiso. Después estudiamos tu caso real de forma gratuita.
En Cáceres no partes de cero. La Audiencia Provincial lleva años pronunciándose sobre estas tarjetas, y la ley te permite presentar reclamaciones frente a entidades bancarias desde tu propio domicilio aunque la entidad esté en otra parte.
La demanda de un consumidor se presenta en su propio domicilio: aunque WiZink, Cofidis o Cetelem tengan su sede fuera, tu revolving se reclama desde Cáceres.
Antes de ir al juzgado, la ley pide un intento de acuerdo previo con la entidad; lo hacemos por ti y, si falla, presentamos la demanda.
Muestra de la jurisprudencia local sobre revolving:
Que estas tarjetas cayeran no garantiza por sí solo la tuya: depende de sus condiciones concretas. Por eso estudiamos tu contrato gratis antes de darte una respuesta.
Da igual que la emitiera Liberbank o una financiera nacional: el criterio de la Audiencia y el nuestro no cambian.
En Cáceres, la Sección 1ª (única civil) de la Audiencia Provincial concentra las apelaciones de crédito al consumo y ya ha confirmado la nulidad de una tarjeta revolving de WiZink, con una TAE del 27,24 %, por falta de transparencia (SAP Cáceres 743/2025, de 22 de octubre de 2025), con devolución de lo abonado sobre el capital. La banca de la tierra es Liberbank, antigua Caja de Extremadura hoy integrada en Unicaja, pero la financiera puede estar donde sea: si contrataste en Plasencia, Coria o Trujillo, puedes reclamar tu revolving en Cáceres desde tu domicilio. Nuestros abogados revisan los intereses del contrato sin adelantos, solo cobramos si ganas.
Un contrato de hace diez o quince años no es un problema, es una ventaja: aquellas TAE eran aún más altas, y la usura se ve a simple vista. La ley no puso fecha de caducidad a estas reclamaciones, así que el tiempo juega a tu favor por muy antigua que sea la tarjeta.
En Cáceres no es teoría: SAP Cáceres (Secc. 1ª) 743/2025, 22/10/2025: confirma la nulidad de la revolving (TAE 27,24 %) por falta de transparencia formal y material del interés y del sistema de amortización; devolución de lo abonado sobre el capital. (fuente: Iberley (ECLI:ES:APCC:2025:1034)).
El Tribunal Supremo lo respalda: la STS 4/2020, de 4 de marzo (caso WiZink), declaró usurario un interés muy superior al normal del dinero; la STS 258/2023, de 15 de febrero, fijó cuándo el diferencial sobre el tipo medio convierte el interés en usura; y el Pleno, en las STS 154/2025 y 155/2025 de 30 de enero de 2025, permite anular la tarjeta por falta de transparencia aunque el interés no fuese usurario.
Lo tuyo es firmar la autorización. A partir de ahí, hablamos nosotros con la financiera y seguimos el caso hasta el final.
Ponemos tu contrato bajo lupa y cruzamos cada recibo. Si el caso tiene recorrido te damos una cifra; si no, te ahorramos el proceso.
Primero intentamos el acuerdo previo que ahora exige la ley; si la entidad se cierra, ejercitamos las acciones judiciales oportunas en tu partido judicial. No paramos hasta la nulidad.
Con la nulidad en la mano, el juzgado rehace las cuentas y recuperas lo pagado de más. Si quedaba deuda, se limpia de abusos.
¿Cuánto tarda? Nuestra parte, 48-72 h. El resto depende del juzgado de Cáceres, pero lo llevamos de principio a fin.
Nada de facturas por sorpresa. El único importe que verás es nuestro porcentaje sobre lo recuperado, y solo aparece cuando tú ya has cobrado. Antes de eso, cero.
La cuenta es transparente: 25 % + IVA de lo recuperado. Recuperas 3.000 €, pagas 750 € + IVA; el grueso siempre es para ti.
Da igual el sello de tu tarjeta: si hubo usura o el coste quedó escondido, se anula. Estas son las entidades que más aparecen en los casos de revolving que llevamos en Cáceres.
La revolving más reclamada de España (antiguas Barclaycard y Citibank) y protagonista de la sentencia del Supremo de 2020.
Tarjetas y crédito al consumo con el mismo esquema de pago aplazado revolving.
BNP Paribas está detrás de Cetelem, con un volumen enorme de revolving en manos de consumidores.
Sus líneas de crédito y tarjetas suelen mover una TAE que la ley puede considerar usuraria.
La Carrefour Pass (Oney) es revolving por defecto. Revisamos tu contrato y reclamamos lo pagado de más.
También reclamamos a Bankinter Consumer, Santander Consumer, Sabadell, Bankia, Iberia Cards o American Express. Y las tarjetas de tiendas y grandes marcas (Ikea, El Corte Inglés, Media Markt, Leroy Merlin o Air Europa), que suelen comercializarse en modalidad revolving.
Estas reclamaciones se ganan con un buen análisis del contrato y la jurisprudencia más reciente. En nuestro despacho, cada caso lo lleva un abogado especialista de verdad.
Reclamamos en toda España, 100 % online. ¿Tu problema con la banca va más allá de la tarjeta? Consulta nuestro servicio de abogado bancario en Cáceres →
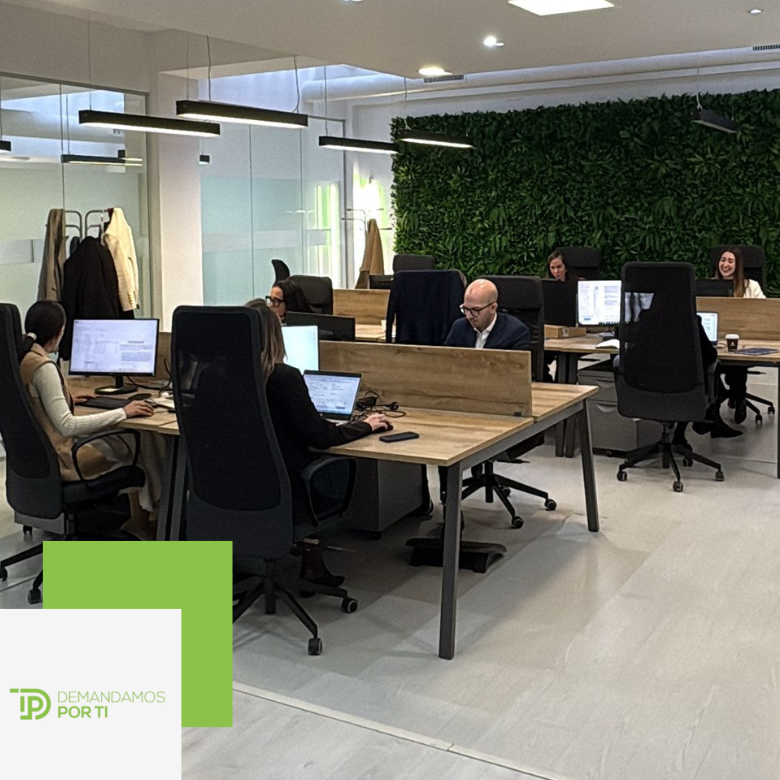
Detrás de esta web hay abogados de verdad que atienden a personas reales, no un formulario que reparte casos. Un equipo centrado en derecho bancario acompaña a cada afectado de principio a fin.
Nuestra especialidad es una: pelear con la banca. Revolving y otros abusos, en cualquier punto del país, con honorarios solo si ganamos.
«No tienes que pagar nada por adelantado. Te atienden rápido y son muy buenos profesionales. Recomendable 100 %.»
«Me atendieron Mar y Marta: muy profesionales, claras y con un gran conocimiento del proceso. Me siento confiado dejando mi reclamación en sus manos.»
«Rápidos y fiables.»
Claro. El fuero de consumidores te permite reclamar desde Cáceres sin desplazarte, aunque el banco esté en otro punto de España. Nos ocupamos de todo online.
Así es: en SAP Cáceres (Secc. 1ª) 743/2025, 22/10/2025 la AP de Cáceres anuló una revolving de WiZink por falta de transparencia. No garantiza tu resultado, pero marca el criterio; revisamos tu contrato gratis.
Primero, el juzgado de primera instancia de tu partido judicial; si el banco recurre, decide la AP de Cáceres. Todo el recorrido lo asumimos por ti.
Es crédito disfrazado de tarjeta. En lugar de pagar la compra entera, la fraccionas en cuotas cortas; el problema es que el interés se lleva casi todo y el saldo se vuelve casi perpetuo.
Al anular el contrato, recuperas todos los intereses pagados de más y solo devuelves el capital. Si ya devolviste más que el capital, la deuda se extingue y te abonan la diferencia.
La nulidad por usura no caduca: puedes reclamar aunque el contrato sea antiguo o lo hayas cancelado. Aun así, mejor no demorarlo, porque la devolución se reclama hacia atrás.
Estar en ASNEF o haber dejado de pagar no te cierra la puerta, al contrario: la nulidad rebaja o borra lo que debes. Salir del fichero es parte de lo que gestionamos.
Apenas documentación: el contrato y algún recibo. No analizamos tu solvencia ni te pedimos nada por adelantado.
Si tu tarjeta la emitió un banco o una financiera de consumo, es reclamable. WiZink, Cetelem, Cofidis, Carrefour Pass y las «Consumer» de la gran banca son las habituales; WiZink es de las que más vemos en Cáceres.
Cero de entrada y cero mientras dura el proceso. Nuestro único cobro es el 25 % + IVA de lo que te devuelvan, y solo si te lo devuelven.
La nulidad por usura no prescribe: puedes anular el contrato por antiguo que sea. La devolución del dinero pagado de más se reclama desde que un juzgado declara la nulidad, así que conviene no dejarlo pasar. Estudiamos tu caso y te decimos qué puedes recuperar.
Con poco basta: el contrato de la tarjeta y algunos extractos o recibos. Si no los conservas, te ayudamos a pedírselos a la entidad. No valoramos tu solvencia ni necesitas adelantar nada.
Nuestra parte tarda 48-72 h en estudiar y presentar la reclamación. Después depende del juzgado: muchas entidades pagan en la fase extrajudicial y, si hay que demandar, los plazos varían según el partido judicial. Lo llevamos por ti de principio a fin.
¿Lo tuyo no es (solo) una tarjeta revolving? En Cáceres también reclamamos otros productos financieros abusivos.
Esos créditos exprés que se firman en minutos suelen esconder una TAE de usura. Los anulamos y recuperas el exceso pagado.
Si tu préstamo personal esconde comisiones opacas o intereses desproporcionados, se anula y recuperas lo cobrado de más.
Tarjetas, microcréditos, préstamos y otros abusos de la banca en Cáceres. Te decimos gratis si tu caso es reclamable.
Estudiamos tu contrato sin coste y sin compromiso. Si no es reclamable, te lo decimos. Si lo es, lo recuperamos por ti.
¿Cuál es tu caso? Escríbenos por WhatsApp.