

Presentamos la reclamación y tú sigues con tu vida. Si buscas un abogado para tu tarjeta revolving en L’Hospitalet de Llobregat, empezamos por mirar el contenido de tu contrato a la luz de la doctrina del Supremo, que protege al consumidor y ha anulado estas tarjetas por usura o por falta de transparencia.
Una cuota baja que se repite mes tras mes y un saldo que apenas se mueve: así suele verse una revolving. El contrato puede ser nulo por dos caminos, el del precio (usura) y el de la información que no se te dio (falta de transparencia). Con que prospere uno de los dos, la entidad tiene que devolver lo cobrado de más.
Si la TAE se pasa muy por encima del tipo medio que publica el Banco de España para esa clase de crédito, el interés puede ser usurario y el contrato, nulo.
Una tarjeta que se vendió como pago cómodo y escondía el crédito renovable en la letra pequeña no cumple con el deber de claridad. Ese defecto puede bastar por sí solo.
Fíjate en el extracto: una mensualidad fija, el aviso de «aplazamiento» o «crédito» y un capital pendiente que sigue casi igual tras meses pagando. Ese dibujo es el de una revolving.
Si lo reconoces, Hospitalet no es una excepción: es la misma solución que han aplicado los jueces en toda el área de Barcelona.
Con la nulidad, la cuenta se rehace: solo se debe el capital realmente dispuesto y todo lo que hayas abonado por encima se descuenta o te lo devuelven. La cifra depende de tu historial de pagos, por eso no prometemos números sin ver tus extractos.
Cada contrato tiene su historia, así que no damos cantidades genéricas. Mándanos tu documentación y te hacemos una valoración de lo que podrías recuperar, sin coste.
No empezamos un procedimiento a ciegas. Primero comparamos la TAE de tu tarjeta con los datos oficiales y leemos el contrato para ver si se te explicó el producto. De ahí sale la estrategia que seguimos frente a la financiera.
Localizamos el tipo medio que el Banco de España publicó para tarjetas revolving en la fecha de tu contrato y lo ponemos al lado de tu TAE. Sin esa comparación no se puede hablar de usura con rigor.
Repasamos también el seguro asociado, las comisiones por reclamación de cuotas y la forma en que te explicaron la tarjeta según la normativa de consumo. Si no se advirtió del riesgo de arrastrar la deuda durante años, hay base para pedir la nulidad por falta de transparencia.
El estudio no tiene coste ni te compromete a nada. Si tu caso no prospera, te lo explicamos con claridad y no insistimos.
Haz una estimación aproximada en 10 segundos y sin registros. Después estudiamos tu caso real sin coste.
L’Hospitalet tiene partido judicial propio. Las revolving de sus vecinos se demandan aquí y, si hay recurso, las revisa la Audiencia Provincial de Barcelona. Estos son ejemplos reales de 2026.
Allí, en el edificio H, está la Sección Civil del Tribunal de Instancia de L’Hospitalet de Llobregat. Es tu juzgado si vives en la ciudad: el artículo 52.2 de la Ley de Enjuiciamiento Civil te deja demandar en tu domicilio, aunque la entidad esté en Madrid.
El intento de acuerdo previo que la ley exige desde 2025 corre de nuestra cuenta.
Recursos de 2026 contra sentencias de juzgados de L’Hospitalet:
El último caso muestra que la usura no se gana siempre y que conviene plantear también la falta de transparencia. Lo valoramos con tu contrato, sin coste.
Por eso planteamos desde la demanda las dos vías: la usura y la falta de transparencia que el Supremo confirmó en sus sentencias 154/2025 y 155/2025.
En L’Hospitalet trabajamos con tarjetas de financieras de consumo, de grandes superficies y de bancos. Nos basta con el contrato, si lo conservas, y los extractos; el resto lo pedimos nosotros a la entidad.
Hay dos líneas de defensa. La primera es la usura, fijada por el Tribunal Supremo en su sentencia de marzo de 2020. La segunda es la transparencia, que el Supremo reforzó en 2025 al hablar del «deudor cautivo». Basta con que prospere una.
También cuenta en L’Hospitalet de Llobregat la STS 154/2025, de 30 de enero: una revolving puede anularse por falta de transparencia aunque el interés no sea usurario.
Tu firma en la autorización es lo único que necesitamos de ti. El trato con la entidad, el procurador y los escritos corren por nuestra cuenta.
No tienes que pedir cita ni ir a ninguna oficina. Puedes ponerte en contacto por teléfono o por WhatsApp en horario de atención, o escribe tu teléfono en el formulario y te contactamos por WhatsApp o por llamada.
Con tu contrato y tus extractos medimos cuánto de lo pagado es capital y cuánto es exceso. Es una revisión a fondo de tu situación y, si el caso no se sostiene, lo sabrás de entrada y sin rodeos.
Primero escribimos a la entidad o empresa financiera. Si no responde o se niega, abrimos el procedimiento judicial en los juzgados de L’Hospitalet de Llobregat y lo seguimos hasta sentencia.
La responsabilidad de la ejecución de la sentencia también es nuestra: si la entidad no paga, pedimos que se cumpla.
Con el contrato anulado se rehace la liquidación y la entidad devuelve lo que cobró en exceso. Nosotros vigilamos el cobro.
Nuestro estudio lleva dos o tres días. Lo que viene después depende del calendario del juzgado de L’Hospitalet de Llobregat, y de ese seguimiento también nos ocupamos.
No adelantas nada ni pagas mensualidades. Nuestros honorarios son un porcentaje de lo que recuperes, y solo se devengan cuando ese dinero llega a ti. Si no hay resultado, no facturamos.
Es la manera más justa de trabajar: la carga del riesgo la asumimos nosotros, no tú.
Un ejemplo para que lo veas claro: si recuperas 3.000 €, nuestros honorarios son 750 € + IVA (25 % + IVA) y el resto es para ti.
El criterio de los jueces no cambia según el emisor, ni en ningún momento del procedimiento. Estas son algunas de las entidades contra las que más reclamaciones presentamos.
La Ley de Represión de la Usura se aplica igual a todos los acreedores, sean bancos o financieras de préstamos al consumo.
Su sentencia ante el Supremo en 2020 (STS 149/2020) abrió el camino a la mayoría de reclamaciones de revolving.
La financiera de consumo del grupo CaixaBank; revisamos sus contratos con el mismo método que al resto.
Cetelem forma parte de BNP Paribas Personal Finance y comercializa tarjetas de pago aplazado muy extendidas.
Sus créditos rápidos y tarjetas pueden alcanzar intereses muy superiores a la media del mercado.
La tarjeta Pass la emite Servicios Financieros Carrefour; analizamos su TAE y sus condiciones al detalle.
Hay más: Bankinter Consumer, Santander Consumer, Sabadell, Iberia Cards, American Express y otras emisoras.
Una reclamación sale adelante cuando se lee bien el contrato y se conoce la jurisprudencia más reciente. En nuestro despacho, de cada caso se ocupa un abogado con experiencia y especializado en derecho bancario, y cada circunstancia personal se tiene en cuenta.
Es nuestra única materia, y por eso un abogado especializado y colegiado prepara la reclamación con las circunstancias concretas de tu contrato, no con un modelo. La redacción de cada escrito y la preparación del juicio son trabajo de expertos en esta área, no de una red de colaboradores.
Todo el trámite es 100 % online, vivas en el centro de la ciudad o en cualquier punto de la provincia. ¿También arrastras un microcrédito o préstamos caros que no consigues cancelar? Mira abogado bancario en Barcelona →
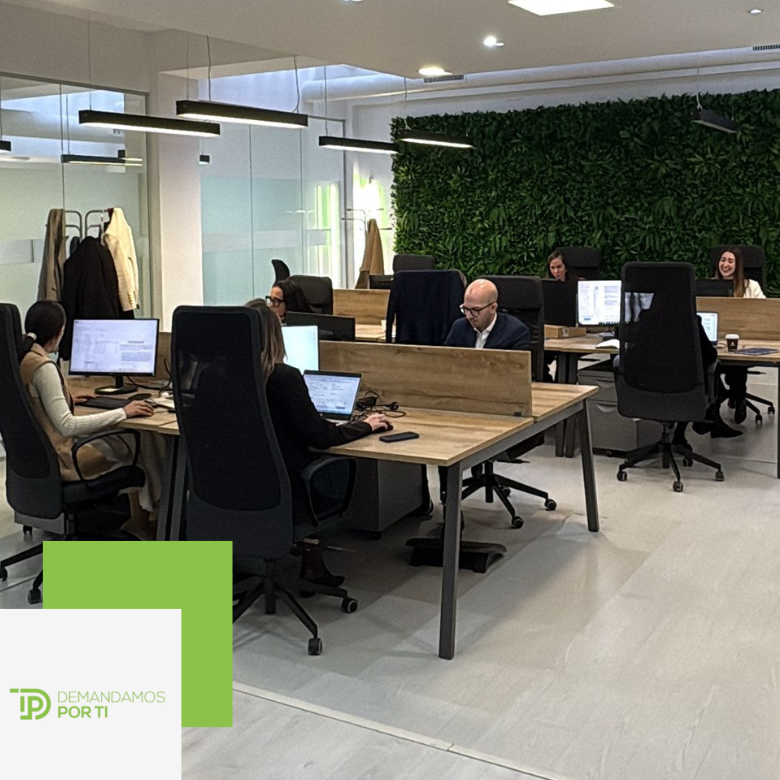
Tu caso lo coge una persona concreta de nuestro despacho, que lo estudia, lo reclama y lo defiende ante el juzgado hasta que se resuelve.
Da igual que seas un particular o autónomo que usó la tarjeta para gastos de casa: la protección del consumidor es la misma. Si la tarjeta era para tu negocio, lo miramos aparte, porque cambia la normativa aplicable.
Nuestro despacho reclama contra la banca en todo el país: revolving, microcréditos y préstamos de consumo. Y siempre con el mismo criterio, cobrar solo si tú ganas.
Para reclamar al banco hace falta orientación clara y calidad en el trabajo, más que un bufete con muchas especialidades: buscamos que la justicia llegue también a quien tiene dificultad para pagar, con facilidades y cercanía en el trato.
Sí. Las estudiamos a la vez y comparamos cada una con el tipo medio del Banco de España de su fecha, como se hizo en 2026 con dos contratos de 2014 y 2016 en un juzgado de L’Hospitalet.
Con dos o más tarjetas, cada una tiene sus intereses usurarios o no según su fecha; las relaciones con el mismo banco se reclaman en un solo encargo si conviene.
Lo normal es que no. Presentamos la demanda y vamos a las vistas con procurador; solo tendrías que acudir si el juez pidiera tu declaración.
Depende de lo que ofrezca. Con tus extractos calculamos lo que podrías recuperar y te decimos si la oferta compensa o si conviene seguir adelante. La decisión siempre es tuya.
Sí. Lo que cuenta es el contrato de crédito, no el comercio donde la firmaste. Muchas tarjetas de tienda funcionan como revolving y se analizan igual que las de un banco.
La nulidad de una cláusula abusiva no prescribe, pero la devolución sí tiene límite: según la STS 350/2025, solo se recupera lo pagado en los cinco años anteriores a reclamar.
La cancelación de la tarjeta no borra la acción: la nulidad no tiene prescripción, aunque la devolución se limita a lo pagado en los cinco años anteriores a reclamar.
Vemos tarjetas de hace 20 años que siguen siendo reclamables, siempre que podamos reconstruir la contratación con los extractos.
Sí. La entidad está obligada a facilitarte una copia y nosotros se la pedimos por escrito. Mientras llega, empezamos con los extractos que conserves o puedas bajar de tu banca online.
No lo hagas por tu cuenta. Dejar de pagar sin revisar antes el contrato puede traerte recargos y problemas de fichero. Con tus extractos te decimos qué conviene en tu caso concreto.
Si ya estás en ASNEF, o temes estarlo, cuéntanoslo desde el inicio: es una opción que cambia la estrategia y el tema de la baja se pide junto con la nulidad.
Desde abril de 2025 (LO 1/2025) hay que intentar un acuerdo con la entidad antes de demandar. Lo gestionamos nosotros; si la entidad no responde o se niega, ese paso queda acreditado y se pasa a la vía judicial.
Puede merecerla. Lo importante no es lo que debes hoy sino lo que has pagado en total frente al capital que usaste. Lo comprobamos con tus extractos antes de plantear nada.
Nuestro estudio tarda 48-72 h. Después viene la reclamación previa y, si no hay acuerdo, la demanda; esa fase depende del calendario del juzgado y no podemos fijar un plazo exacto.
El tiempo que tarda depende sobre todo de la agenda del juzgado civil.
Quizá tu problema no se limite a la tarjeta. Si tienes microcréditos o un préstamo personal con cláusulas dudosas, desde L’Hospitalet de Llobregat los revisamos igualmente.
Créditos de importe pequeño y concesión inmediata con una TAE desproporcionada. Pedimos la nulidad del contrato y la devolución de lo cobrado en exceso.
Si un préstamo personal incluye intereses excesivos o cargos poco claros, puede declararse nulo y reclamarse lo abonado de más.
Atendemos reclamaciones de crédito al consumo en toda la provincia. Estudiamos tu caso sin coste.
Si tienes dudas, rellena el formulario y un abogado revisa tu tarjeta. Si hay camino, reclamamos a éxito; si no lo hay, te lo decimos de frente y te apuntamos otra alternativa si existe.
Si buscas un abogado para reclamar tu revolving en Hospitalet, ese es el primer paso: el asesoramiento inicial y el cálculo no tienen coste.
¿Cuál es tu caso? Escríbenos por WhatsApp.