

Si pediste un microcrédito o un préstamo rápido online y has devuelto mucho más de lo que te prestaron, lo reclamamos por ti y recuperas lo que pagaste de más. A continuación te explicamos cuándo es reclamable, cómo lo hacemos y qué puedes recuperar.
Un microcrédito es un préstamo rápido de pequeña cuantía que pides online a una financiera, no a tu banco. Te lo dan en minutos y sin papeleo. El problema llega después: el tipo de interés es muy elevado y lo que debes se multiplica. Si has contratado un microcrédito así, casi siempre se puede reclamar. Por dos motivos:
Cuando la TAE (Tasa Anual Equivalente) de tu préstamo rápido es notablemente superior al interés normal del dinero y manifiestamente desproporcionada, la ley lo llama usura. Y un préstamo usurario es nulo de pleno derecho.
La entidad no te explicó las condiciones con claridad: el coste real, los intereses de demora, las comisiones por renovar. Esa falta de transparencia también anula el préstamo: son cláusulas abusivas redactadas de forma poco clara.
Señales de que tu microcrédito es reclamable: lo pediste online en minutos, era de poca cantidad (a veces un préstamo de 300 euros), lo renovaste varias veces y, entre intereses y comisiones, has devuelto mucho más de lo prestado.
Hay intereses abusivos en un microcrédito cuando su TAE es notablemente superior al interés normal del dinero o cuando la empresa no te explicó con claridad lo que te iba a costar. Da igual cómo lo llame la financiera: microcrédito, minicrédito, micropréstamo o crédito rápido.
Es una financiación de poco importe, que se concede online casi al instante y se devuelve en pocas semanas. Estos son los casos que más vemos en nuestro despacho:
No llegas a fin de mes y la plataforma te ofrece «ampliar el plazo» a cambio de una comisión. La pagas una y otra vez, pero el importe prestado sigue intacto.
Algunas empresas captan al usuario con un primer microcrédito sin intereses. Los siguientes llegan con un coste muy por encima del interés normal del dinero, y ese coste es el que reclamamos.
Pides uno para pagar otro. Es la trampa del sobreendeudamiento, y llega por necesidad, no por descuido. Estudiamos todos tus microcréditos a la vez.
No. Los microcréditos son legales. Lo que puede ser nulo es su coste: una TAE usuraria o unas condiciones que no te explicaron con transparencia. Por eso no reclamamos el producto en sí, sino los intereses abusivos que te cobraron.
Cuando un juzgado anula tu microcrédito, solo devuelves la cantidad que de verdad te prestaron. Lo demás vuelve a ti.
¿Cuánto puedes recuperar? Depende de lo que hayas pagado. Cuéntanos tu caso y te lo decimos gratis, sin compromiso.
Haz una estimación en 10 segundos, sin registros y sin compromiso. Después estudiamos tu caso real de forma gratuita.
Los microcréditos son de lo más reclamado de España, y los tribunales nos dan la razón una y otra vez. La Ley de Represión de la Usura anula cualquier préstamo con un interés desproporcionado, y la jurisprudencia del Tribunal Supremo compara la TAE con el interés normal del dinero para ese tipo de operación, que se mide con los tipos medios que publica el Banco de España. Cuando la diferencia es notable, el préstamo es usurario y, por tanto, nulo.
Un microcrédito es usurario cuando su interés es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso». Es lo que dice el artículo 1 de la Ley de Represión de la Usura de 23 de julio de 1908, la Ley Azcárate.
La referencia es el interés normal del dinero, es decir, el tipo medio del crédito al consumo que publica el Banco de España para la fecha de tu contrato. No es el interés legal del dinero. Comparamos la TAE de cada microcrédito con esa fuente oficial para saber si hay usura.
La consecuencia está en el artículo 3 de la misma ley: si el préstamo es nulo, el consumidor solo tiene que devolver la cantidad recibida. Todo lo pagado por encima, en intereses y comisiones, se reclama.
Tú solo das el sí. De todo lo demás, incluidas las llamadas con la entidad, se encarga nuestro despacho de abogados.
Revisamos tu contrato y tus recibos y calculamos lo que pagaste de más. Si no es reclamable, te lo decimos desde el principio.
Reclamamos a la entidad y, si no atiende, demandamos. Llevamos el proceso por vía extrajudicial y judicial hasta anular el contrato.
Se declara la nulidad, se obtiene sentencia favorable y el dinero vuelve a tu cuenta.
¿Cuánto tarda? Nuestra parte, 48-72 h. El resto depende del juzgado, pero el proceso lo llevamos nosotros de principio a fin.
Para reclamar microcréditos hay que pedir a la financiera, y si no responde al juzgado, la nulidad del contrato por usura o por falta de transparencia y la devolución de lo cobrado de más. Así lo hacemos:
¿Tienes más de un producto con intereses abusivos? En nuestra guía para reclamar intereses abusivos te explicamos el proceso completo, paso a paso.
Cada entidad financiera lo vendió con otro nombre, pero el problema es el mismo: intereses abusivos y condiciones poco claras. Estas son las entidades que más reclamamos.
Uno de los préstamos rápidos más reclamados, con una TAE muy por encima del interés normal del dinero.
Microcréditos de poca cantidad y corto plazo con un coste real muy elevado entre intereses y comisiones.
Créditos rápidos con intereses excesivos y renovaciones que multiplican lo que debes.
Préstamos rápidos online con una TAE que convierte un crédito pequeño en una deuda enorme.
Microcréditos con el mismo esquema: dinero rápido hoy, intereses desproporcionados mañana.
También MyKredit, Cashper, Cashlady, Préstamo10, Ferratum, Twinero, Creditomovil, Monedo Now y muchas más.
Si tu caso es un préstamo personal de banco y no un crédito rápido, mira cómo reclamar préstamos abusivos. Y si buscas despacho en la capital, tenemos una guía de los mejores abogados de microcréditos en Madrid.
Si buscas cómo denunciar a MoneyMan u otra plataforma de préstamos rápidos por sus intereses, lo que te devuelve el dinero no es una denuncia, sino una reclamación civil: pedir la nulidad del contrato por usura o por falta de transparencia.
Recibimos muchas consultas de personas que creen que tienen que ir a comisaría. No hace falta. Estudiamos tu caso de MoneyMan igual que el de Vivus, Wandoo, QuéBueno o Monedo Now: contrato por contrato, con un abogado especializado en derecho bancario. Puedes contactar con nosotros por el formulario de contacto, por teléfono o por WhatsApp.
Si alguien pidió un microcrédito a tu nombre sin tu permiso, es una suplantación de identidad: eso sí se denuncia ante la Policía o la Guardia Civil y se comunica por escrito a la financiera para que no te reclame una deuda que no es tuya.
¿Te llegan avisos de recobro por un microcrédito que sí pediste? Antes de pagar más, haz una consulta: si el contrato es nulo, la deuda se recalcula sobre el capital.
Estas reclamaciones de microcréditos se ganan con un buen análisis del contrato y la jurisprudencia más reciente en derecho bancario. Cada caso lo lleva uno de nuestros abogados expertos, especialista de verdad.
Y si además tienes tarjetas revolving o préstamos abusivos, los reclamamos en el mismo caso. Reclamamos en toda España, 100 % online. ¿Prefieres un abogado bancario de tu provincia? También.
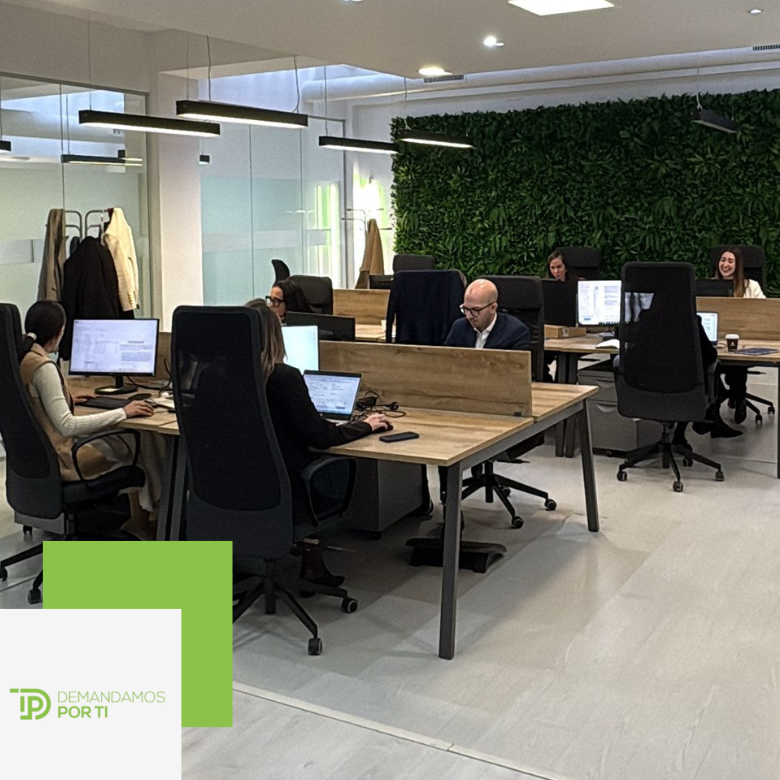
No somos una plataforma anónima. Tu microcrédito lo lleva un equipo de abogados especializado en reclamaciones bancarias que estudia tu contrato, presenta la demanda y te acompaña hasta recuperar tu dinero.
Llevamos reclamaciones de tarjetas revolving, microcréditos y préstamos en toda España, siempre con la misma regla: solo cobramos si tú ganas.
«No tienes que pagar nada por adelantado. Te atienden rápido y son muy buenos profesionales. Recomendable 100 %.»
«Rápidos y fiables.»
«Me han llamado para decirme que ha salido una resolución favorable en uno de mis expedientes. Sin adelantar ni un solo céntimo, estoy muy contento, además de la atención y las explicaciones que me han dado cuando las he necesitado. Lo recomiendo al 100 %.»
Un préstamo de poca cantidad que se concede online y de forma rápida a través de una financiera, no de un banco. Se da en minutos, pero a cambio de un tipo de interés desorbitado.
Al anular el contrato recuperas todos los intereses pagados de más y solo devuelves el capital prestado. Si ya devolviste más que el capital, la deuda se extingue y la entidad te abona la diferencia.
La acción para declarar nulo un microcrédito usurario no prescribe, así que puedes reclamar aunque sea antiguo o ya lo hayas devuelto. Sobre el plazo para pedir la devolución del dinero hay debate en los tribunales, por lo que conviene no esperar.
Sí. El impago no impide recuperar los intereses. Al final se recalcula la deuda y te ayudamos a salir de los ficheros de morosos.
Es lo más habitual. Reclamamos cada uno de tus préstamos rápidos por separado para anular sus intereses abusivos. Cuéntanos tu situación y estudiamos todos tus microcréditos sin compromiso.
Apenas documentación: el contrato y algún recibo o el acceso a tu área de cliente. No analizamos tu solvencia ni te pedimos nada por adelantado.
A casi todas: Vivus, MoneyMan, Cofidis, Creditea, Wandoo, QuéBueno, MyKredit, Cashper, Préstamo10, Ferratum o Twinero, entre muchas otras.
Nada por adelantado. Solo cobramos si recuperas tu dinero: 25 % + IVA sobre lo recuperado. Si no ganas, es gratis.
La empresa suele aplicar intereses de demora y comisiones por impago, puede incluirte en ficheros de morosos como ASNEF y, al final, reclamar la deuda en el juzgado, normalmente por un proceso monitorio. Si el préstamo es usurario, podemos oponernos y la deuda se reduce al capital pendiente. Si el sobreendeudamiento es grave, existe además la Ley de Segunda Oportunidad.
Sí. El estudio es sin coste y solo cobramos si la reclamación tiene éxito: un 25 % + IVA sobre lo que recuperes.
No. Puedes reclamar tanto si ya lo has devuelto como si aún debes una parte. En el primer caso recuperas dinero; en el segundo, se recalcula lo que queda.
Para la reclamación a la financiera no es obligatorio, pero si hay que ir a juicio conviene un abogado con experiencia en derecho bancario que sepa comparar tu TAE con el tipo medio del Banco de España y plantear la usura y la falta de transparencia a la vez.
¿Lo tuyo no es (solo) esto? También reclamamos otros productos financieros abusivos.
Reclamamos microcréditos en toda España. Elige tu provincia:
Andalucía: Almería · Cádiz · Córdoba · Granada · Huelva · Jaén · Málaga · Sevilla
Aragón: Huesca · Teruel · Zaragoza
Principado de Asturias: Asturias
Illes Balears: Illes Balears
Canarias: Las Palmas · Santa Cruz de Tenerife
Cantabria: Cantabria
Castilla y León: Burgos · León · Palencia · Salamanca · Segovia · Soria · Valladolid · Zamora · Ávila
Castilla-La Mancha: Albacete · Ciudad Real · Cuenca · Guadalajara · Toledo
Cataluña: Barcelona · Girona · Lleida · Tarragona
Comunidad Valenciana: Alicante · Castellón · Valencia
Extremadura: Badajoz · Cáceres
Galicia: A Coruña · Lugo · Ourense · Pontevedra
Comunidad de Madrid: Madrid
Región de Murcia: Murcia
Comunidad Foral de Navarra: Navarra
País Vasco: Bizkaia · Gipuzkoa · Álava
La Rioja: La Rioja
Ciudad Autónoma de Ceuta: Ceuta
Ciudad Autónoma de Melilla: Melilla
Tu tarjeta de pago aplazado con una TAE desorbitada y un saldo que no baja. Reclamamos la nulidad y recuperas los intereses.
Cuando un préstamo personal esconde intereses usurarios o comisiones abusivas, se puede anular y recuperar el dinero de más.
Tarjetas, microcréditos, préstamos y otros abusos de la banca. Te decimos gratis si tu caso es reclamable.
Estudiamos tu caso sin coste y sin compromiso. Si no es reclamable, te lo decimos. Si lo es, lo reclamamos por ti.
¿Cuál es tu caso? Escríbenos por WhatsApp.